为什么现在讨论“成长切向价值”?
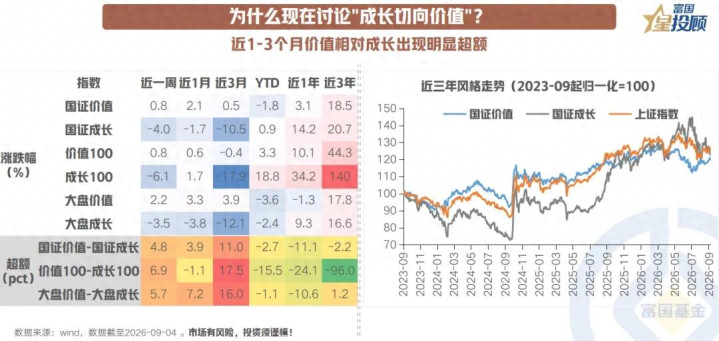
自2024年9月末市场系统性反弹以来,成长风格整体占优,但近期价值相对成长出现明显超额。以国证成长为例,过去一年上涨约14%,显著跑赢国证价值的约11pct;成长相对价值比值近一年扩张约7%。然而进入2026年,市场明显“滞涨”:截至2026年9月4日,国证成长年内仅上涨0.9%,国证价值下跌1.8%,上证指数在3900点附近反复拉锯。从风格表现看,近 1–3 个月价值相对成长出现明显超额,国证价值近1周、近1月、近3月分别为+0.8%、+2.1%、+0.5%,而国证成长分别为-4.0%、-1.7%、-10.5%;对应价值相对成长的超额分别为+4.8pct、+3.9pct、+11.0pct。与此同时,中证红利、银行、公用事业等价值/红利资产在震荡市中不断被资金抱团,指数层面已经发生高低切,“风格是否将从成长切向价值”成为讨论的焦点。
02
历史经验来看,当前处于需要警惕切换的窗口
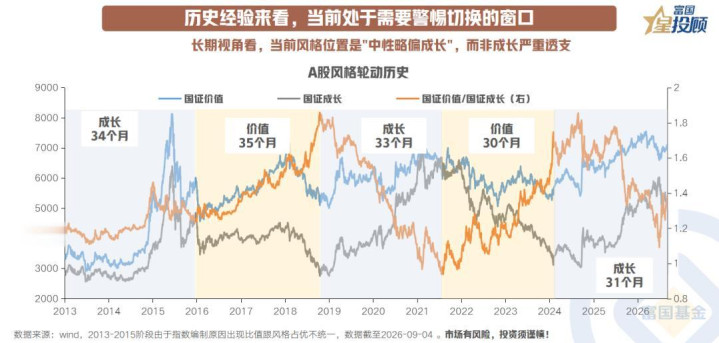
把时间轴拉长,可以看到自2013年初以来A股成长与价值经历六阶段轮动:价值占优24个月、成长占优18个月、价值27个月、成长33个月、价值37个月、当前成长已持续占优约24个月并从高位有所回落,确实进入历史上需要警惕切换的窗口。虽然从短期来看价格信号支持价值,但中长期看,价值/成长比值处于近十年约43%分位数,既非极端的“成长泡沫区”(如2021-2022年个位数分位),也非极端的“价值底部区”(如2024年中旬的90%+分位)。换言之,从长期视角看,当前风格位置是“中性略偏成长”,而非成长严重透支。
03
历史上风格切换的触发条件
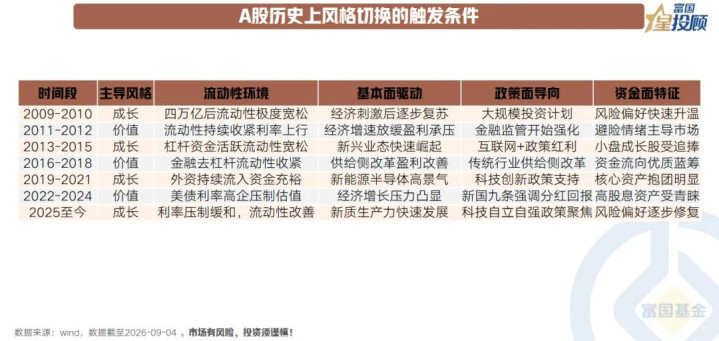
回望A股数次典型的成长/价值风格切换,可以发现历史上真正决定切换的,不是时间和比值本身,而是盈利趋势是否逆转、流动性是否收紧、交易拥挤是否出清后仍无修复、价值板块是否出现新的盈利引擎等。成长风格的绽放,往往依赖宽松的流动性为土壤,强大的产业趋势和盈利增速为内核,积极的产业政策为催化剂,最后由高风险偏好的资金入场推动。价值风格的崛起,则通常在流动性收紧或存在约束时,凭借其稳定的盈利和股息具备防御价值;当宏观经济政策刺激或传统行业盈利改善时,则获得进攻属性;此时,低风险偏好的资金会为其带来重估动力。
04
风格轮动的“总开关”,流动性是否收紧?
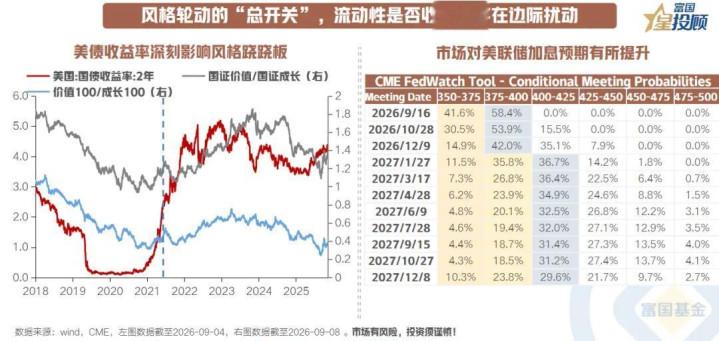
利率是风格定价的“重力场”,当前国内低利率仍是成长分母友好环境,但海外通胀方面,对美联储加息预期有所提高。成长股的业绩大多在远期兑现,对利率更敏感;利率下行时,远期现金流的折现价值抬升,成长风格天然受益;反之利率上行,资金更偏好“当下就能分到手的现金流”,价值与红利风格相对占优,成长更容易发生系统性估值压缩。以2021年为例,尽管美联储尚未开始加息,但2年美债利率开始加速上行,A股成长转价值,不过新能源抱团的真正瓦解在2022年中。可见,紧缩预期往往领先于实际加息,并触发风格切换与抱团瓦解,而实际加息落地后,若市场情绪极度亢奋且流动性充裕,反而可能出现一轮泡沫化的“最后冲刺”。从DCF框架看,当前国内无风险利率仍在低位震荡,成长股的分母端并未遭遇根本性逆风。海外方面虽然美联储加息预期有所升温,但最终结果高度依赖即将公布的PPI数据及官员表态。但问题在于,低利率对成长“有利”不等于成长“必涨”。因为成长还受到分子端——即盈利兑现和交易拥挤的强约束。
05
盈利趋势是否逆转?成长行业景气度仍高
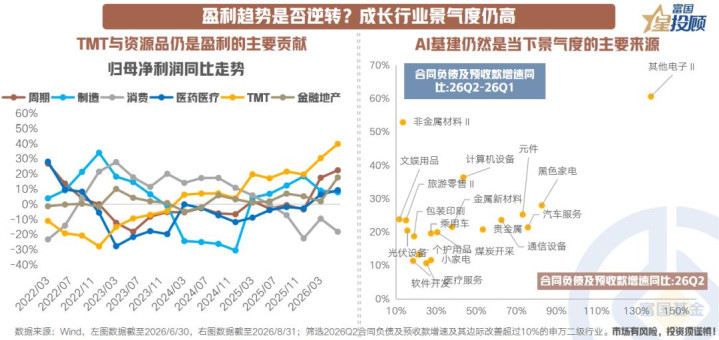
如果说利率决定“钱愿不愿意为成长付溢价”,那盈利决定的就是“成长配不配拿到这份溢价”。风格切换的中期驱动,最终要落到基本面:当成长板块盈利增速持续高于价值板块、且差距趋于扩大,资金才有底气为高估值买单;反之,当成长增速回落、价值盈利企稳回升,两者增速差收窄甚至反转,风格切换往往随之发生。从2026Q2归母净利润同比增速看,TMT与资源品仍是盈利的主要贡献,医药与金融地产业绩加速修复。国内从半年报业绩看,盈利结构呈现出清晰的“K型分化”特征,上游资源品与AI产业链的硬件环节业绩强劲,而内需消费的压力尚未完全释放。海外AI开始形成闭环的商业模式,云服务商的收入高增且盈利高企。全球AI算力基建持续扩张,叠加存储芯片“超级周期”的共振,上游元器件、光通信等环节供不应求,涨价效应向中上游全面扩散,半导体、元件、电子化学品、通信设备等领域的业绩集中兑现,近期海外各CSP厂披露的财报也仍呈现较好的发展态势。因此我们判断AI产业的景气度仍保持上行趋势,盈利“K型分化”的背景下,行情会有扩散,难有全面切换。
06
便宜是切换的理由吗?成长与价值的估值真相
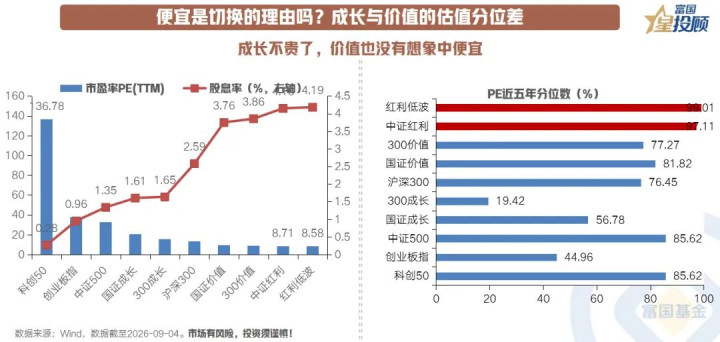
方向对了,当前价位还下得去手吗?很多“切价值”的叙事容易忽略一个关键事实:价值绝对PE低,不等于相对自身历史便宜;成长绝对PE高,也不等于当前仍贵。截至9月4日,300成长PE仅15.60倍、近5年分位19%,说明经历调整后,成长风格至少在核心宽基口径上已出现显著估值消化。这意味着如果后续盈利仍能兑现,成长并不处于典型泡沫尾段的位置。300价值PE 8.89倍虽然低,但近5年分位数77.3%;中证红利PE 8.71倍,近5年分位97.1%;红利低波PE 8.58倍,近5年分位99.0%。 这说明红利/低波的“便宜”更多是绝对估值便宜,而不是相对历史便宜。若未来利率没有继续大幅下行、资金没有持续增配,红利的估值扩张空间并不充裕。历史上A股“切向价值”的大级别行情启动时,价值相对成长的估值折价往往处于极端位置,而当前尚不足以构成切换的充分条件。
07
当前资金更挤在哪里?AI重点赛道拥挤度均在回落
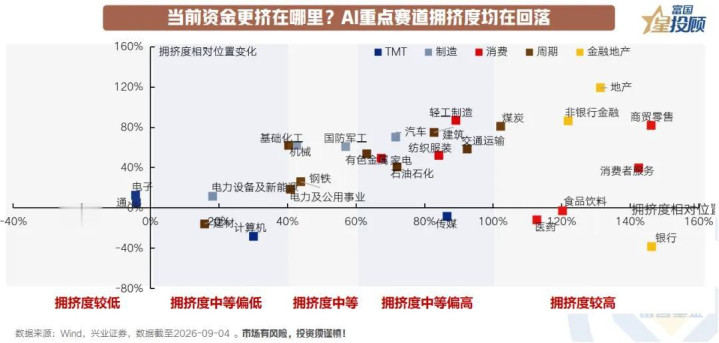
从拥挤度来看,全A前5%个股月度成交额占比跌落到了40%-45%的水平,这是5月以来的新低。科技板块的拥挤度压力有所缓解,资金开始向低位资产迁移。尽管目前科技交易拥挤度已有所消化,但参考历史高景气行业自M顶左侧高点至谷底的平均调整幅度,还存在一定差距。两市成交额从6月高点3.8万亿回落至8月底的1.8万亿,换手率也从3.4%降到2.0%。地量意味着抛压自然衰竭,底部往往呈现这一特征。此外,从历史对比看,本轮缩量调整的幅度和时长和2019年以来的23轮水平基本相当。筹码结构出清,一方面A股融资净买入占比已回落至本轮行情的低点,和924、关税冲击时的水平相当;另一方面,电子、通信的两融余额回落1/4左右,超过历史几次调整区间的下降幅度,“情绪底”已现。当前成长板块拥挤度已从历史高位显著回落,而价值板块拥挤度在前期有所攀升后近期消化,两者之间的差距正在收窄,但风格切换尚需更多确认信号。
08
成长VS价值:均衡为底,动态为翼
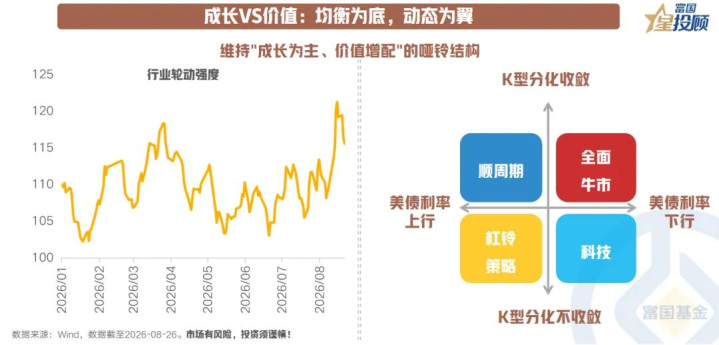
审视当下, A股不具备“从成长全面切向价值”的充分条件,短期来看已出现明确的价值相对占优信号,但中长期来看成长仍是收益主导风格。支撑成长的逻辑(AI产业趋势+低利率+盈利修复)仍在,但成长相对价值的超额收益已从极端值回落、拥挤度与估值分位抬升;价值侧股息率仍具吸引力,却面临盈利弹性不足与部分行业"价值陷阱"风险。中期更可能是哑铃均衡配置而非单边切换:价值可作为组合压舱石提升防御,但全面切换的赔率与胜率均不支持。不宜一刀切砍掉成长,更应做成长内部去伪存真,降低高拥挤纯主题,提高有盈利兑现的科技细分权重质量。因此,现阶段最稳健、最符合证据的应对方式是:一手加价值,解决赔率与波动;一手留成长,保留产业趋势与弹性;维持"成长为主、价值增配"的哑铃结构,动态调整而非一次性切换。
风险提示:基金有风险,投资需谨慎。富国基金不保证基金投顾组合策略一定盈利及最低收益,也不作保本承诺,投资者参与基金投顾组合策略存在无法获得收益甚至本金亏损的风险。基金投资顾问业务尚处于试点阶段,基金投资顾问机构存在因试点资格被取消不能继续提供服务的风险。
杨方配资提示:文章来自网络,不代表本站观点。